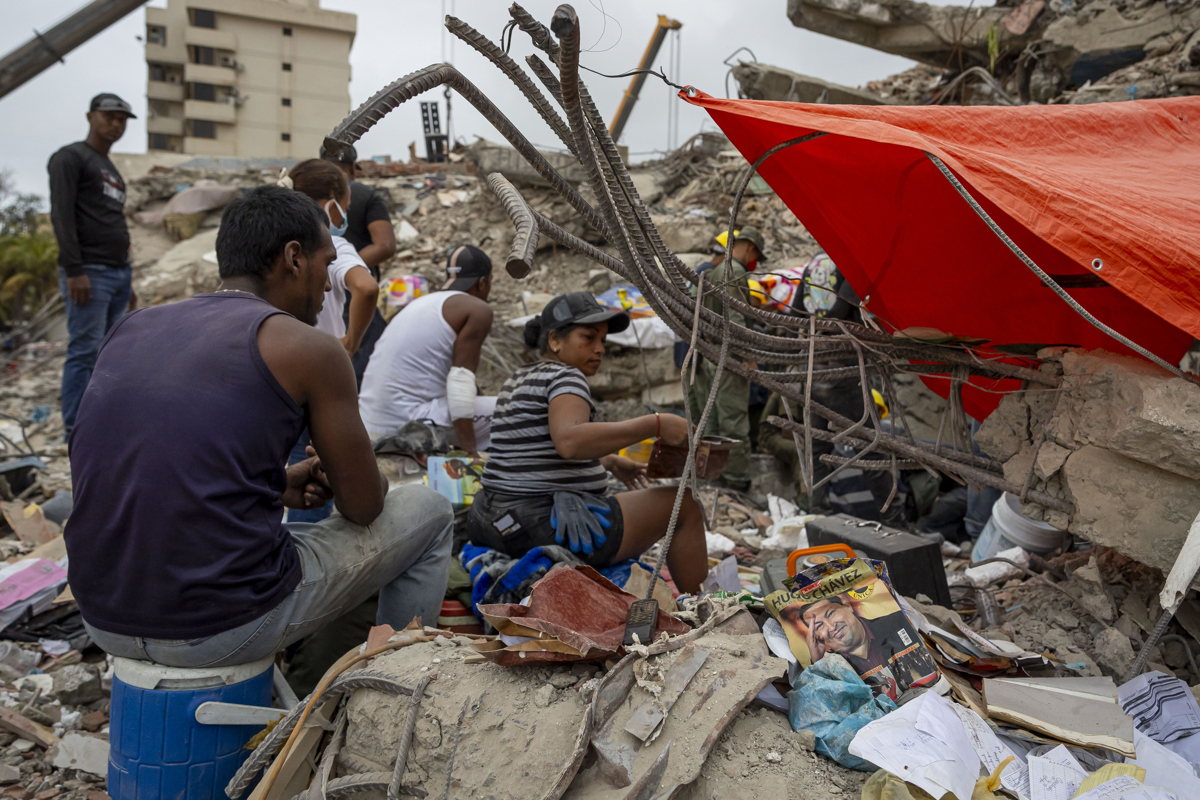
A varios meses de la emergencia telúrica vivida en el país, el plan especial de financiamiento presentado por las autoridades para la restitución de hogares tropieza con la realidad cotidiana de las familias afectadas.
Aunque el programa estatal contempla opciones de crédito social hasta por 25 años y esquemas de subsidios para la compra en el mercado secundario, el acceso efectivo a un nuevo inmueble se ha transformado en un laberinto burocrático y económico.
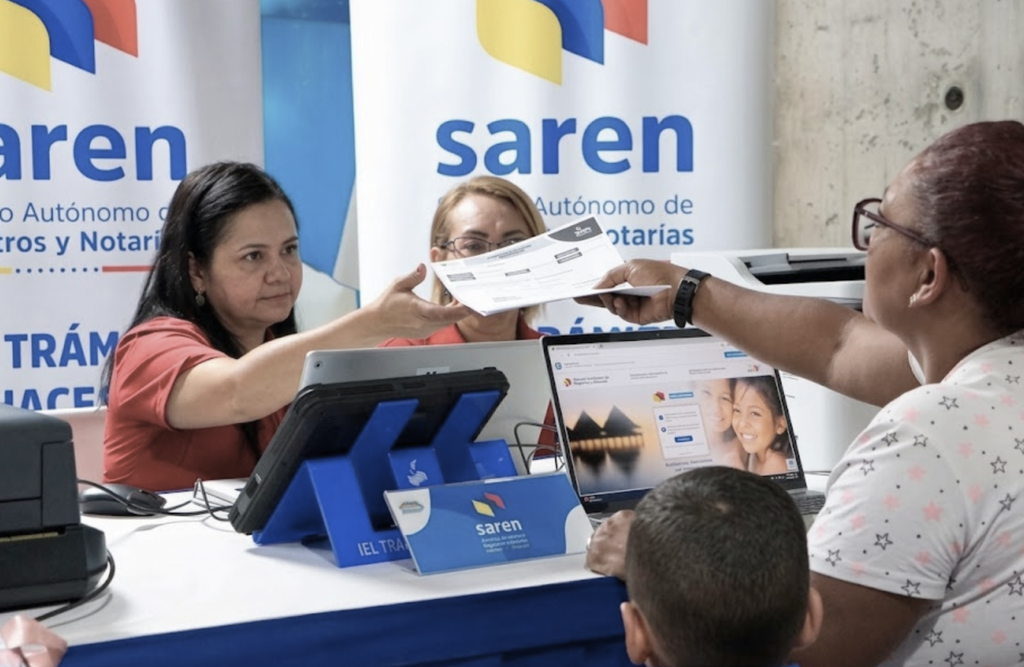
Las principales trabas se concentran en dos frentes críticos: las exigencias de documentación en registros inoperativos y las fricciones financieras de un mercado inmobiliario dolarizado.
- El cuello de botella registral: Para formalizar las solicitudes bancarias, las instituciones exigen la certificación digital del censo de habitabilidad y, fundamentalmente, la copia acreditada de la titularidad de la vivienda colapsada emitida por el Servicio Autónomo de Registros y Notarías (Saren). Sin embargo, familias de zonas severamente afectadas —como el litoral central— denuncian que las sedes locales permanecen fuera de servicio o remiten a los usuarios a taquillas especiales en Caracas donde los trámites sufren demoras prolongadas y generan costos adicionales en traslados y copias.
- Resistencia a las liquidaciones en bolívares: La normativa técnica establece que los créditos liquidados por la banca pública y privada se expresan mediante Unidades de Valor de Crédito (UVC) con desembolsos en moneda nacional. Esta condición choca con la dinámica de la compraventa privada, donde los propietarios exigen divisas en efectivo y desconfían de la fluctuación cambiaria entre el momento del acuerdo contractual y la liquidación bancaria efectiva.
- Gastos no financiados y vulnerabilidad: Quienes intentan avanzar en el proceso se topan con el pago de aranceles, avalúos independientes y gestiones administrativas que no forman parte de la cobertura crediticia. Para quienes perdieron todo su patrimonio durante el evento sismológico, asumir estos desembolsos iniciales representa una barrera insalvable antes de recibir cualquier desembolso.
La brecha entre la política pública de financiamiento y la operatividad de las notarías del Estado mantiene a cientos de afectados acumulando carpetas de requisitos a la espera de soluciones concretas para reconstruir sus hogares.
Por Redacción Curadas
📌 Fuentes consultadas
- TalCual / Correo del Caroní: Reportaje de campo sobre testimonios de afectados y trabas registrales en el Saren.
- Finanzas Digital / Banca y Negocios: Especificaciones del Plan de Crédito Social para la Restitución de Vivienda y normativas en UVC.
- Portales oficiales de la Banca Nacional (BDV, BNC, BDT): Requisitos y condicionado general para la solicitud de financiamiento inmobiliario.
Somos Curadas.com Tu compañía en información
Únete a Curadas en tus redes sociales y aplicaciones favoritas
Nos alegra que te guste Curadas y quieras unirte a nosotros. Tienes varias formas de ser parte de Curadas:
- Síguenos en las redes sociales
- Entra a un grupo de Telegram o WhatsApp
- Recibe nuestro boletín en tu correo electrónico
Aquí tienes los enlaces a las redes sociales de Curadas
Recibe nuestro boletín por correo
Si quieres decirnos algo:
- Comenta al final de cualquiera de nuestras publicaciones
- Menciónanos en las redes sociales
- Escríbenos a [email protected]
🗣️ Únete a la conversación
Inicia sesión con tu cuenta de Telegram en un clic para debatir esta noticia con la comunidad de Curadas, libre de spam.